
الضريبة عادةً هي أول سؤال يطرحه مجلس إدارة أجنبي عن قطر، وآخر سؤال يحصل على إجابة صريحة. يوضح هذا الدليل النسب التي تنطبق فعلاً، وعلى من تنطبق كل واحدة منها، وكيف ومتى تقدّم الإقرار، والخاصيتين في النظام القطري اللتين تفاجئان القادمين الجدد أكثر من غيرهما.
كم تدفع الشركة الأجنبية من ضريبة الشركات في قطر؟
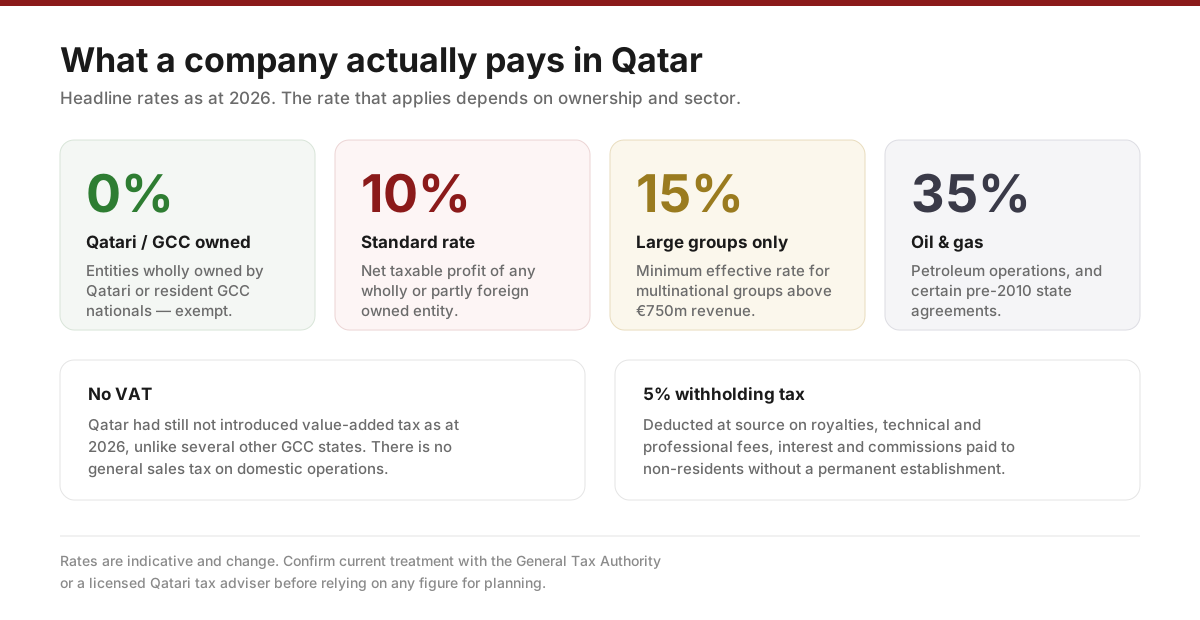
نسبة ضريبة دخل الشركات في قطر 10% من صافي الربح الخاضع للضريبة المتحقق في قطر، وتُفرض على حصة النشاط المملوكة لغير القطريين ولغير مواطني دول مجلس التعاون. أما الشركة المملوكة بالكامل لقطريين أو لمواطني دول المجلس المقيمين في قطر فلا تدفع ضريبة دخل الشركات، وفي الشركة ذات الملكية المختلطة لا تخضع للضريبة إلا حصة الربح المملوكة أجنبياً. وتنطبق نسب أعلى في حالات محددة: تُفرض على عمليات البترول والأنشطة المرتبطة بالصناعات البتروكيماوية نسبة لا تقل عن 35%، كما تحتفظ الاتفاقيات المبرمة مع الدولة قبل 1 يناير 2010 بالنسبة المتفق عليها فيها.
ورقم الـ10% هو ما ينبغي التخطيط على أساسه لكل نشاط تجاري اعتيادي تقريباً: الاستشارات والتجارة والتقنية والخدمات اللوجستية والمقاولات والخدمات المهنية.
هل تطبّق قطر ضريبة القيمة المضافة؟
لا. حتى أكتوبر 2026 لم تُدخل قطر ضريبة القيمة المضافة، رغم وجود اتفاقية إطارية على مستوى دول مجلس التعاون، ورغم أن عدة دول مجاورة طبّقتها منذ سنوات. ولا توجد ضريبة مبيعات عامة على العمليات المحلية، وإن كانت الضريبة الانتقائية تُطبَّق على سلع محددة مثل التبغ والمشروبات المحلاة.
وهذا أهم مما يبدو للوهلة الأولى. فإذا كنت تقارن كياناً قطرياً بآخر سعودي أو إماراتي، فإن التسجيل في ضريبة القيمة المضافة والإقرارات واسترداد ضريبة المدخلات وأثرها على التدفق النقدي لا تظهر أصلاً في العمود القطري. كما يعني ذلك أن مقارنات التسعير عبر الخليج ليست مقارنات متكافئة.
وقد نوقشت ضريبة القيمة المضافة مراراً وقد تُطبَّق مستقبلاً. تعامل مع غيابها بوصفه الوضع الراهن، لا ضماناً دائماً.
ما هي ضريبة الاستقطاع في قطر ومتى تنطبق؟
تطبّق قطر ضريبة استقطاع نهائية بنسبة 5% على المدفوعات لغير المقيمين عن أنشطة لا ترتبط بمنشأة دائمة في قطر. وتشمل الإتاوات والفوائد والعمولات وأتعاب الخدمات المؤداة كلياً أو جزئياً في قطر، ولا تخضع لها أرباح الأسهم، ولا تُستقطع من المستفيد الحامل لبطاقة ضريبية قطرية أو المسجل لدى مركز قطر للمال. ويقتطع الدافع الضريبة من المنبع ويوردها إلى الهيئة العامة للضرائب قبل اليوم السادس عشر من الشهر التالي، مع تقديم كشف شهري عبر بوابة «ضريبة».
وهذه هي القاعدة التي تُفاجئ المجموعات الأجنبية أكثر من غيرها، لأنها تنطبق على الأموال الخارجة من قطر لا على الأرباح المتحققة داخلها. ومن أكثر الحالات شيوعاً:
- الدفع لشركة أم في الخارج مقابل دعم إداري أو فني
- ترخيص برمجيات أو ملكية فكرية للكيان القطري من الخارج
- دفع عمولة لمستشار أو وكيل في الخارج على عقد قطري
والمخاطرة ليست في نسبة الـ5% ذاتها، بل في اكتشاف بعد التوقيع أن العقد سُعّر من دونها، وأن الكيان القطري هو المُلزَم قانوناً بالاقتطاع.
ما هو الحد الأدنى للضريبة بنسبة 15% وهل ينطبق علينا؟
أدخلت قطر الحد الأدنى العالمي للضريبة بموجب القانون رقم 22 لسنة 2024، المنشور في 27 مارس 2025، متبنيةً إطار الركيزة الثانية لمنظمة التعاون الاقتصادي والتنمية بمعدل فعّال أدنى قدره 15%. وينطبق على مجموعات المنشآت متعددة الجنسيات التي لا تقل إيراداتها السنوية الموحدة عن 750 مليون يورو في سنتين على الأقل من السنوات المالية الأربع السابقة، ويسري على السنوات المالية التي تبدأ في أول يناير 2025 أو بعده. وصدرت القواعد التنفيذية التفصيلية لاحقاً بقرار مجلس الوزراء رقم 2 لسنة 2026 بتاريخ 12 فبراير 2026، وفي أغسطس 2026 فتحت الهيئة العامة للضرائب التسجيل في الركيزة الثانية عبر بوابة «ضريبة».
وبالنسبة لمعظم من يقرأ هذا، الإجابة الصادقة هي: لا ينطبق عليك. فحد الـ750 مليون يورو يستبعد الغالبية الساحقة من الشركات الداخلة إلى السوق القطري.
أما إذا كانت مجموعتك فوق هذا الحد، فالآلية مهمة. إذ تعني ضريبة التكملة المحلية الدنيا في قطر أنه حين ينخفض المعدل الفعّال على الدخل القطري دون 15%، بما في ذلك عبر الحوافز، يُحصَّل الفارق في قطر بدلاً من التنازل عنه لولاية قضائية أخرى. وعملياً، صارت الهيكلة القائمة على الحوافز أقل قيمة بكثير للمجموعات الخاضعة مما كانت عليه قبل 2025.
كيف ومتى تقدّم إقرار ضريبة الشركات في قطر؟
تقدّم الشركات إقرار ضريبة دخل الشركات السنوي إلكترونياً عبر «ضريبة»، بوابة الهيئة العامة للضرائب، خلال أربعة أشهر من نهاية سنتها المالية: أي بحلول 30 أبريل للسنة المنتهية في 31 ديسمبر. وتُسدَّد الضريبة في اليوم نفسه الذي يُستحق فيه الإقرار. وقد مدّدت الهيئة هذا الموعد في بعض السنوات، فتابع إعلاناتها.
- الشركات المعفاة تقدّم الإقرار أيضاً. الشركة المملوكة بالكامل لقطريين أو لمواطني دول مجلس التعاون لا تدفع ضريبة الشركات، لكنها ملزمة بتقديم الإقرار، ولعدم تقديمه غرامته الخاصة.
- الحسابات المدققة. بحسب رأس مال الشركة ودخلها وما إذا كان مركزها الرئيسي خارج قطر، تُرفق بالإقرار قوائم مالية مدققة معدّة وفق المعايير الدولية لإعداد التقارير المالية ومقدّمة باللغة العربية. تحقق من الحدود التي تنطبق عليك لدى الهيئة.
- التأخير مكلف. الغرامة 500 ريال قطري عن كل يوم تأخير بحد أقصى 180,000 ريال، بموجب المادة 24 من قانون الضريبة على الدخل (القانون رقم 24 لسنة 2018)، وتطبّقها الهيئة عبر «ضريبة». وللتأخر في السداد غرامة منفصلة.
- ضريبة الاستقطاع شهرية. إن كنت تدفع لغير مقيمين، فكشف الاستقطاع والسداد مستحقان قبل اليوم السادس عشر من الشهر التالي.
الأخطاء الثلاثة الأكثر كلفة
افتراض أن هيكل الملكية مسألة ترخيص فقط. هو ما يحدد نسبتك الضريبية. والفارق بين كيان مملوك بالكامل لقطريين وآخر مملوك أجنبياً هو الفارق بين الإعفاء و10% على كل ريال من الربح.
تسعير العقود العابرة للحدود دون احتساب ضريبة الاستقطاع. احسم من يتحمل الـ5% قبل التوقيع، واكتبه في العقد. إعادة التفاوض لاحقاً مكلفة وبطيئة.
اعتبار "لا ضريبة قيمة مضافة" مساوياً لـ"لا امتثال". فالتزامات التسجيل والإقرار والتدقيق في ضريبة دخل الشركات قائمة بغض النظر. غياب ضريبة القيمة المضافة يزيل مساراً واحداً من الإقرارات، لا الإدارة كلها.
ما ينبغي فعله قبل الالتزام
- اضبط هيكل الملكية أولاً، فهو يقود النسبة لا العكس
- ارسم كل دفعة متكررة ستخرج من قطر واختبرها مقابل قواعد الاستقطاع بنسبة 5%
- تأكد إن كانت مجموعتك تتجاوز حد الـ750 مليون يورو الخاص بالركيزة الثانية
- تحقق من النسب السارية لدى الهيئة العامة للضرائب أو مستشار قطري مرخّص قبل الاعتماد على أي رقم
القواعد الضريبية تتغير، وقواعد الركيزة الثانية على وجه الخصوص ما تزال تستقر في أنحاء الخليج. والأرقام هنا تعكس الوضع كما هو في أكتوبر 2026، وهي معلومات عامة لا استشارة ضريبية لحالتك تحديداً.
المصادر: الهيئة العامة للضرائب، الضرائب في قطر · الهيئة العامة للضرائب، القوانين واللوائح · الهيئة العامة للضرائب، الحد الأدنى العالمي للضريبة · بوابة ضريبة
ريد روك دايركتوري يوفر دليل أعمال قطرياً ودعماً لدخول السوق للشركات الدولية العاملة في قطر. إذا كنت تقيّم السوق، تحدث إلى فريقنا أو تصفح الدليل لترى من يعمل بالفعل في قطاعك.